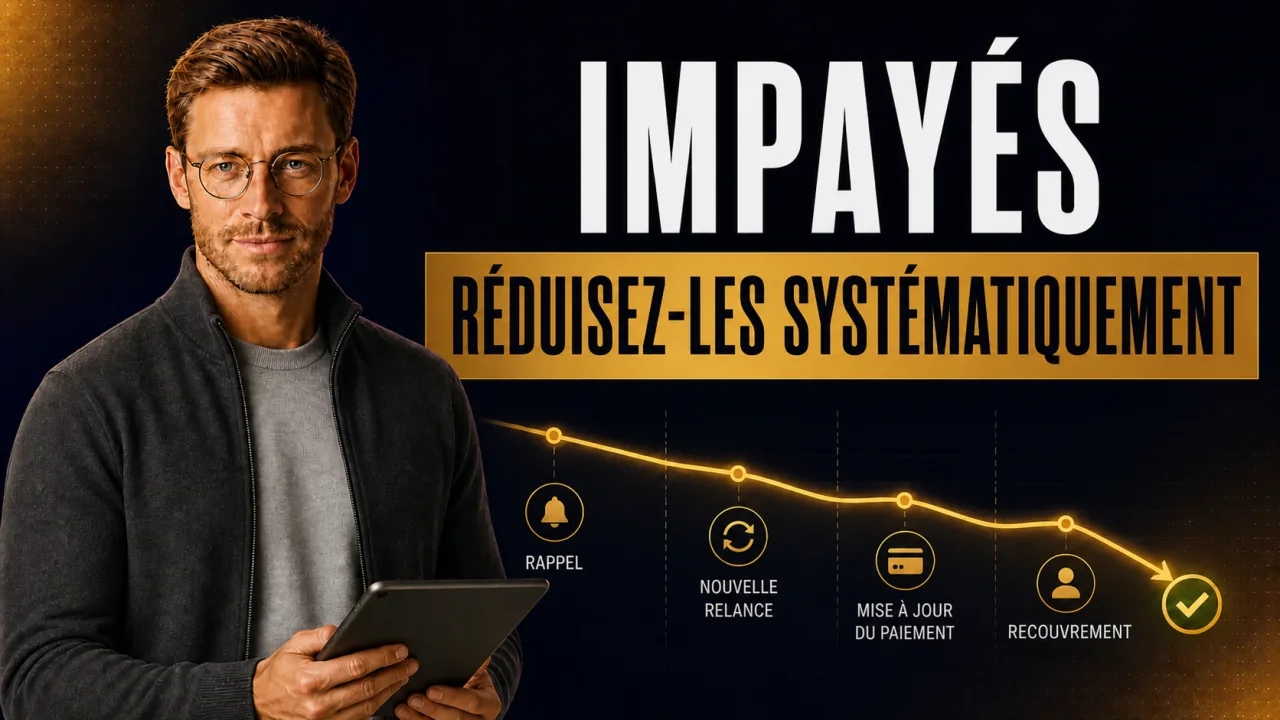
Une échéance qui saute ressemble à de la malchance, mais c'en est rarement. Un impayé, c'est un problème de système, et un système, ça se construit. Voilà le process complet : prévention, détection, escalade.
Construis un système à trois étages : la preuve, la réaction immédiate et une escalade claire. Qui attend d'avoir trois échéances ouvertes négocie depuis la pire position possible. Qui démarre le jour du rejet récupère la majorité des dossiers sans aide extérieure.
- Prévention : un contrat signé électroniquement, solide comme preuve.
- Détection : l'échéance rejetée se traite tout de suite, pas la semaine prochaine.
- Escalade : une séquence de relance en quatre niveaux, puis le recouvrement en un clic.
- La limite : sans documentation propre, toute escalade reste sans dents.
Si tes offres sont sous 4 000 euros et que tu ne vends jamais en plusieurs fois, tu peux arrêter ta lecture ici.
Pourquoi une échéance rejetée n'a rien d'un hasard
Sur un deal High-Ticket avec 12 ou 24 mensualités, une échéance finit toujours par sauter. Carte expirée, compte à sec, client dans une passe difficile. C'est de la statistique, pas une surprise.
La vraie question n'est pas de savoir si ça arrive. C'est ce qui se passe chez toi dans les 48 heures qui suivent. C'est là que se sépare le chiffre d'affaires prévisible de la perte silencieuse.
Franchement. La plupart des vendeurs découvrent l'échéance rejetée au bilan du mois. Des semaines ont passé, et le client a déjà tourné la page dans sa tête.
L'erreur la plus chère sur un impayé
Attendre en espérant que le client régularise tout seul. Chaque semaine sans réaction fait baisser tes chances de revoir l'argent. Avec vingt répartitions en cours, tu portes des soldes ouverts à six chiffres.
Ce qu'un système de recovery t'apporte
- Les échéances ouvertes sont suivies méthodiquement, pas au feeling.
- Chaque étape est documentée et réutilisable comme preuve.
- Tu restes professionnel au lieu de courir après les gens au téléphone.
Ce que ça coûte vraiment
- Tu dois cadrer ton process contractuel une bonne fois.
- Une partie des dossiers reste irrécouvrable malgré le système.
- Une escalade rigoureuse met mal à l'aise au début.
Ce que veut vraiment dire le failed payment recovery
Le terme anglais sonne comme un logiciel de grand groupe. Derrière, il y a un process simple dont chaque coach et chaque agence a besoin.
Failed payment recovery : le process systématique par lequel un vendeur récupère les paiements échoués. Il commence par la détection immédiate de l'échéance rejetée, puis une séquence de relance échelonnée avec envoi tracé. Il finit par la transmission des créances fondées à un prestataire de recouvrement, adossée à un contrat prouvable.
Le mot important, c'est systématique. Un mail sec envoyé une fois n'est pas un système. Un système tourne aussi quand tu es en vacances ou dans ton prochain call de vente.
Fais le calcul. Avec soixante répartitions en cours, tu vois un incident chaque semaine. Les cartes expirent, les banques changent, les plafonds se déclenchent.
C'est pour ça que ta mémoire ne suffit pas comme process. Ça te pète à la figure dès que la vue d'ensemble n'existe que dans ta tête.
Et tout commence bien avant la première échéance rejetée. Au contrat.
Niveau 1 : la prévention commence au contrat, pas à la relance
C'est là que la plupart trébuchent. Au mot impayé, tout le monde pense relance. Alors que le dossier se joue souvent dès la signature.
Sans contrat prouvable, un litige devient parole contre parole. Avec une signature bien documentée, tu tiens des faits. Chez CloserCart, le PDF du contrat compte trois parties : l'accord, le périmètre de la prestation et le justificatif de paiement.
Sont consignés la signature électronique, l'horodatage, l'adresse IP et la renonciation au droit de rétractation. Cette documentation est ta preuve plus tard, en relance comme en chargeback. Si elle manque, ça se paie le jour où un client affirme n'avoir jamais rien accepté.
La renonciation au droit de rétractation et la documentation B2B sont incluses dans les deux formules. À quoi ressemble une signature dans le détail, c'est sur la page relances et recouvrement.
Deuxième levier de prévention : l'échéancier lui-même. Un acompte, 1 à 36 mensualités et un report éventuel se règlent en direct pendant le call de vente. Un acompte qui pique filtre les clients qui ne peuvent pas porter le deal financièrement.
Le conseil d'initié
Sur une répartition, je prends presque toujours un acompte avant que les mensualités démarrent. Qui verse 5 000 euros a la peau dans le jeu. Ces gens-là tiennent leurs échéances bien plus sérieusement que celui qui part de zéro.
Niveau 2 : les 24 premières heures après le rejet
Maintenant la partie pénible. Une échéance saute, et presque jamais par mauvaise foi. Carte expirée, compte bloqué, provision oubliée.
C'est pour ça que la vitesse compte plus que la fermeté. Dans les premiers jours, tu attrapes le client dans un mode coopératif. Après quatre semaines de silence, tu parles à un mur.
Un bon système te signale l'échéance rejetée tout de suite. Pas de relevé à éplucher, pas de tableur à tenir. L'alerte arrive souvent avant que le client remarque quoi que ce soit.
Une partie des dossiers se règle même toute seule, techniquement. Les prestataires de paiement rejouent automatiquement les prélèvements par carte, et la mise à jour des données de carte rattrape d'autres cas. Quels mécanismes tournent en arrière-plan, c'est détaillé dans éviter le churn involontaire.
Ce qu'il faut faire à cet instant dépend du dossier. Un client fidèle au parcours impeccable reçoit d'abord un rappel aimable. Un client qui a déjà décalé deux fois reçoit un délai ferme.
L'important, c'est qu'il se passe quelque chose. Qui laisse filer ce moment téléphone trois semaines plus tard les mains vides. Comment rester humain sans rien lâcher, c'est dans l'article le client ne paie plus ses mensualités.
Niveau 3 : la séquence de relance avec preuve d'envoi
Quand la phase aimable ne donne rien, il faut de la structure. Une séquence échelonnée a fait ses preuves : rappel de paiement, première relance, deuxième relance, mise en demeure.
Sur une échéance rejetée, CloserCart déclenche exactement cette séquence en quatre niveaux. L'envoi part de ta propre adresse d'expéditeur, avec preuve d'envoi complète. Le client voit donc ta marque, pas celle d'un outil inconnu.
La traçabilité, c'est la partie sous-estimée. Ça a l'air ennuyeux, non ? C'est pourtant ce qu'un prestataire de recouvrement ou un juge voudra voir : quel niveau est parti, et quand.
Tous les contrats et toutes les relances restent disponibles en PDF, durablement. Tu restes donc opérationnel sur un chargeback ou un litige, parce que chaque étape est justifiable. À quoi ça ressemble au quotidien, c'est dans automatiser les relances impayées.
Encore un point. Le ton des niveaux doit monter, pas se répéter. Quatre mails identiques ressemblent à du spam, une vraie courbe d'escalade ressemble à un process.
Le dossier qui m'a gravé ce système dans le crâne
Okay, petite parenthèse. Une histoire de l'époque où rien de tout ça n'était en place chez moi.
Un client avait acheté un programme à 18 000 euros. L'acompte est passé, les premières échéances aussi, tout roulait. Puis une échéance a sauté en plein été, et je ne l'ai simplement pas vu.
C'était le meilleur mois de l'année. Plus de 400 000 euros de contrats signés en quatre semaines.
Qui regarde une échéance isolée à ce moment-là ? Pas moi en tout cas.
Je m'en suis rendu compte six semaines plus tard, au pointage. Deux autres échéances avaient sauté, et le client avait disparu de la communauté. D'abord aucune réponse, puis un long mail de reproches sur le fait que personne ne l'avait jamais contacté.
Et oui, je me suis planté ce jour-là. Pas parce que j'étais trop gentil, mais parce qu'il n'existait aucun process. J'ai sauvé une partie, et près de 4 000 euros sont partis en fumée.
Depuis, la règle chez moi : aucun échéancier sans surveillance automatique. La leçon a coûté assez cher. On ne m'y reprendra pas.
Niveau 4 : l'escalade au recouvrement, sans drame
À un moment, la limite est atteinte. Les quatre niveaux sont passés, le client ne répond plus ou promet pour la cinquième fois. Là, tu passes la main.
Chez CloserCart, tu transmets une échéance impayée au cabinet de recouvrement Paywise en un clic. Partent avec le dossier le contrat signé et le certificat d'authenticité comme preuve. C'est exactement pour ça que tu as monté la documentation au niveau 1.
Paywise est un cabinet de recouvrement legal-tech allemand, numérique et dirigé par des juristes. Il travaille exclusivement pour des créanciers B2B, du solo au grand compte. Le raccordement est intégré à CloserCart, donc sans export manuel.
Le modèle de coûts est au succès. Sur une créance fondée et non contestée, c'est le débiteur en retard qui supporte les frais de recouvrement. Sans encaissement, tu ne paies aucun honoraire Paywise, seuls des frais de justice ou d'exécution peuvent demander une avance.
Quels autres outils existent autour de ce sujet, c'est comparé dans le recouvrement des créances impayées. Le point clé reste le même : le recouvrement ne fonctionne qu'avec une créance incontestable. Elle naît à la signature, pas à la relance.
Le piège Une connaissance du milieu du coaching voulait faire recouvrer un solde ouvert de 12 000 euros. Son contrat était un mail informel avec un « ok, on y va ». Aucun horodatage, aucune signature, aucun périmètre de prestation documenté.
Le débiteur a tout contesté en bloc, et l'affaire a traîné des mois.
La solution Depuis, je fais signer chaque deal électroniquement. Le PDF du contrat fige la signature, l'heure, l'adresse IP et la renonciation au droit de rétractation.
Si une échéance saute ensuite, le contrat et le certificat d'authenticité partent comme preuve chez Paywise. La parole contre parole devient un dossier avec des pièces.
Ce qui se passe après le règlement : la réactivation fait partie du système
Un mot avant d'aller plus loin. Le recovery ne s'arrête pas à l'argent reçu. Le client doit ensuite revenir proprement dans le programme.
Après un règlement réussi, CloserCart réactive automatiquement. La confirmation de paiement part, et l'accès à la communauté, par exemple sur Circle, est rétabli. Aucun déblocage manuel, aucun entre-deux gênant.
Ça ressemble à un détail, c'est du travail de relation. Un client qui a régularisé après une passe difficile doit se sentir accueilli, pas puni. Le candidat à l'impayé redevient ainsi un client normal qui va au bout de ses échéances.
Dans l'autre sens, c'est vrai aussi. Suspendre un accès sur des échéances ouvertes est un levier légitime. Sur une échéance rejetée, 7 jours de délai de grâce courent avant le retrait des accès raccordés.
La vraie erreur arrive juste après. Si l'accès reste bloqué une fois le paiement reçu, le client résilie une deuxième fois dans sa tête. J'ai laissé passer deux jours une fois, et la conversation qui a suivi était désagréable.
Pourquoi la souplesse est la mauvaise stratégie par défaut
Voilà la thèse qui dérange. Le conseil courant dit d'accorder large et d'attendre quand un client a un souci de paiement. Ça sonne humain, c'est faux comme réglage par défaut.
Mythe
Réagir vite et formellement sur une échéance rejetée brûle la relation client. Mieux vaut attendre et montrer de la compréhension.
Réalité
Un rappel rapide et factuel passe pour du professionnalisme et non pour de l'agressivité, parce qu'il règle le dossier tant qu'il est petit. Ce qui casse la relation, c'est des semaines de silence suivies d'un appel excédé. La souplesse reste un outil pour des cas motivés, pas le réglage par défaut de chaque échéance rejetée.
Mesure plutôt quelque chose de dur que ta gentillesse. La question, c'est : combien d'échéances rejetées sont régularisées au bout de 14 jours ? Ce chiffre monte avec la méthode, pas avec la mollesse.
Et si un client est vraiment en difficulté, tu négocies une modification assumée de l'échéancier. C'est une décision active avec un nouveau plan, pas un laisser-courir silencieux. La nuance a l'air petite, elle est le cœur du sujet.
Remettre les taux de recovery à leur place
Tu veux des chiffres. Normal, mais ici l'honnêteté est obligatoire : il n'existe aucun taux universel sérieux d'échéances récupérées. Les résultats dépendent de la niche, du montant, de la qualité du contrat et du temps de réaction.
Ce qu'on peut dire : les échecs techniques repérés tôt se soignent bien plus souvent que les dossiers traînés pendant des mois. C'est du vécu, ça varie selon la niche, et ce n'est pas un taux garanti.
Qui te promet un pourcentage fixe l'a inventé. Calcule plutôt avec tes propres chiffres des douze derniers mois.
Trois facteurs pèsent le plus lourd sur ton taux.
D'abord le délai entre le rejet et ton premier rappel. Ensuite la qualité probatoire de ton contrat. Enfin la rigueur avec laquelle tu vas vraiment au bout de l'escalade.
Bref. Assez de théorie, voilà tout le process d'un coup d'œil.
La chaîne d'escalade sur une échéance rejetée
| Niveau | Déclencheur | Outil | Objectif |
|---|---|---|---|
| Prévention | Avant la signature | Contrat signé, acompte | Créance prouvable |
| Détection | L'échéance saute | Alerte immédiate | Réaction le jour même |
| Relance | Aucun règlement | Quatre niveaux tracés | Régularisation sans recouvrement |
| Escalade | Mise en demeure passée | Transmission à Paywise | Encaisser la créance |
Là où le système atteint ses limites
Un passage honnête s'impose. Aucun système de recovery ne sauve tous les dossiers. Si un client est insolvable, même le meilleur recouvrement ne sort pas ce qui n'existe pas.
Les créances contestées sont un autre jeu. Si le client invoque de vrais défauts dans ta prestation, le dossier de recouvrement devient vite un litige. La documentation aide énormément, elle ne remplace pas un avocat.
Et le modèle suppose du B2B côté escalade Paywise. Paywise ne travaille que pour des créanciers B2B. Pour ton activité avec des entrepreneurs et des indépendants ça colle, pour de la pure vente aux particuliers tu passes par une autre voie, en France l'injonction de payer devant le tribunal.
Pas glorieux, mais honnête. Un système réduit les impayés de façon structurelle, il ne les met pas à zéro. La vue d'ensemble sur le sujet est dans le guide recouvrement pour coachs.
Ce que ça coûte, et ce que ça ne te coûte pas
Faisons le calcul à froid. Une seule échéance sauvée sur un deal à 20 000 euros pèse quatre chiffres. C'est à ça que doit se mesurer n'importe quel outil.
CloserCart coûte 49 euros par mois en Starter avec un produit. Pro est à 99 euros par mois, avec produits illimités et domaine de Checkout personnalisé. En annuel, c'est 490 ou 990 euros, hors taxes avec une TVA à 20 % en France.
Un closer est inclus dans chaque formule, chaque closer supplémentaire coûte 49 euros par mois. L'essai se fait avec un accès complet pendant 14 jours pour 1 euro. Résiliable chaque mois, sans frais d'installation.
Plus important que le prix, il y a ce qui n'arrive jamais. 0 pour cent de commission sur le chiffre d'affaires, parce que les paiements passent par tes propres comptes. Sont raccordés Stripe avec la carte, Klarna et PayPal, plus AffiliCon et Ablefy.
L'argent arrive directement chez toi, pas via un intermédiaire. Sur un volume mensuel à six chiffres, c'est ça la vraie différence, pas les 49 euros.
Et très honnêtement. Les niveaux un à trois, tu peux les tenir sans logiciel. Des modèles, un rappel dans l'agenda et un peu de discipline suffisent un bon moment.
Sauf que cette discipline est la première à sauter dès que l'agenda se remplit. Ça devient cher le jour où tu économises l'abonnement et passes une créance à cinq chiffres en perte.
Ce que je ferais dans les 7 premiers jours
Tu veux ce système debout cette semaine, pas un jour. Voilà comment je m'y prendrais.
- Lister tous les échéanciers en cours et marquer chaque échéance ouverte ou rejetée.
- Vérifier sur chaque deal actif qu'un contrat signé existe, avec horodatage et renonciation au droit de rétractation.
- Régler ton parcours de Checkout pour que chaque nouvelle signature soit électronique.
- Activer la séquence de relance automatique et relire les quatre niveaux en entier.
- Contacter personnellement les deux dossiers ouverts les plus anciens et proposer un délai de régularisation ferme.
- Définir par écrit ta limite d'escalade, par exemple après la mise en demeure le dossier part au recouvrement.
- Transmettre le premier ancien dossier incontesté à Paywise et observer comment le process tourne.
Au bout de sept jours, tu n'as pas un système parfait. Mais tu en as un qui tourne. Le reste, c'est du réglage fin.
Ton contrôle recovery avant le prochain deal
- Le contrat est signé électroniquement, avec horodatage et adresse IP
- L'échéancier prévoit un acompte, ou une raison assumée de s'en passer
- Une échéance rejetée déclenche immédiatement une alerte chez toi
- La séquence de relance en quatre niveaux part de ta propre adresse d'expéditeur
- La limite d'escalade vers le recouvrement est définie par écrit
- L'accès à la communauté est rétabli automatiquement après régularisation
- Chaque contrat et chaque relance est archivé en PDF
Sources
Questions fréquentes sur les impayés en paiement échelonné
En combien de temps dois-je réagir à une échéance rejetée ?
Le jour même ou le lendemain. Beaucoup d'échecs sont techniques, par exemple une carte expirée. Ceux-là se règlent tout de suite après un rappel aimable.
Plus tu attends, plus le dossier glisse de l'étourderie vers le vrai problème de paiement. Et plus la conversation devient difficile.
À partir de quand la transmission au recouvrement vaut le coup ?
Quand ta séquence de relance est allée jusqu'au bout et que le client ne paie pas et ne propose aucune solution tenable. Ton risque financier reste limité, parce que Paywise travaille au succès.
Sur une créance fondée et non contestée, le débiteur supporte les frais de recouvrement. Sans encaissement, aucun honoraire du prestataire ne tombe. Des avances ne peuvent apparaître que sur des étapes judiciaires ou d'exécution.
Ai-je besoin d'un contrat signé pour le recouvrement ?
En pratique oui. Le recouvrement ne fonctionne que si la créance est fondée et non contestée. C'est exactement pour ça qu'il te faut des preuves.
Elle devient solide grâce à la signature électronique, au moment consigné et à la renonciation au droit de rétractation documentée. Chez CloserCart, les deux documents partent automatiquement avec la transmission.
Est-ce que je perds des clients avec des relances automatiques ?
L'expérience dit plutôt l'inverse. Une séquence factuelle et échelonnée sous ta propre adresse d'expéditeur fait sérieux. Le client reçoit ainsi plusieurs occasions de clarifier la situation.
Les relations cassent sur des semaines de silence suivies d'une confrontation, pas sur un rappel de paiement poli.
Que devient l'accès à la communauté pendant les échéances ouvertes ?
Tant que des échéances restent ouvertes, tu as le droit de suspendre l'accès. C'est légitime et ça fonctionne. Le sens inverse est plus intéressant.
Dès que le règlement est passé, CloserCart réactive automatiquement. Les accès communautaires comme Circle sont rouverts, et le client reçoit sa confirmation de paiement. Personne n'a besoin d'y penser à la main.
Suivre les échéances rejetées automatiquement au lieu de courir après
CloserCart déclenche la séquence de relance sur chaque échéance rejetée. Les dossiers incontestés partent chez Paywise en un clic, contrat signé inclus comme preuve.
Démarrer pour 1 € 14 jours d'essai pour 1 euro. Résiliable chaque mois. 0 % de commission sur le chiffre d'affaires.